


物価高で仕入れ価格や人件費が上がると、小売企業は値上げによって粗利益を確保しようとします。しかし、単価を上げても来店客が減り、購入点数まで落ちれば、粗利益の総額は伸びません。つまり価格改定の成否は、商品1点当たりの粗利益だけでなく、客数と購入点数への影響を含めて見る必要があります。
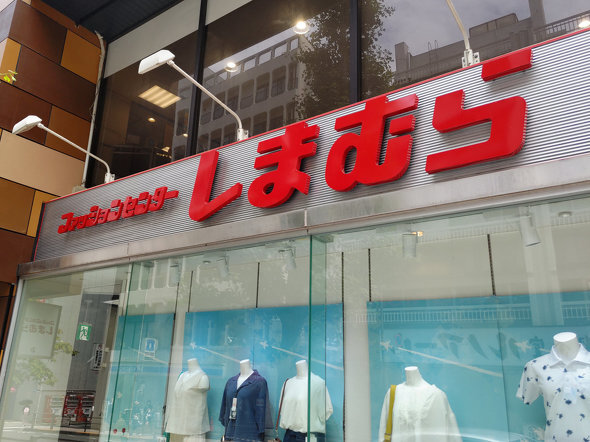
この観点から、しまむらの業績は興味深いものがあります。
2026年2月期の売上高は前期比5.2%増の7000億円、営業利益は3.8%増の614億円、当期純利益は6.1%増の444億円となり、いずれも過去最高を更新しました。売上高は5年前の5426億円から約1500億円も増え、営業利益率も高い水準を維持しています。
しまむらの強さは「低価格の商品を仕入れる力」だけでは説明しきれません。売れる商品をつくり、店舗に客を呼び、売れ残る前に在庫を動かす仕組みが連動しています。
|
|
|
|
●しまむらの好調を支える「7つの仕組み」とは?
低価格路線を続けながら利益を確保するには、価格設定だけでなく、商品の売れ行きを早く把握し、動きの鈍い商品を売れる店舗へ移す在庫管理が重要です。
しまむらの利益の中身を見ると、売上総利益は前期比5.6%増の2439億円となり、売上総利益率もわずかに上昇しました。その一方で、人件費は8.1%増えています。営業利益率はわずかに低下しましたが、人件費を削って利益をつくるのではなく、物価上昇の中で従業員の生活や定着にも目を配った結果と見ることができます。低価格、利益、人材への投資のバランスを取っている点も、しまむらの特徴です。
しまむらの低価格ながら利益を生み出す体質を支えている仕組みは、次の7項目に整理できます。
(1)完全買取:約600社のサプライヤーと長期取引を基本とし、返品に伴う双方のコストを削減
|
|
|
|
(2)セントラルバイイング:本部の一括・大量発注で仕入れコストを抑制
(3)店舗間在庫移動:動きの鈍い店から売れる店へ商品を移し、値下げを抑制
(4)自社物流:国内10カ所の商品センターによる高頻度の在庫移動
(5)標準化された店舗運営:作業を統一し、少人数でも生産性を向上
(6)値下げ率の抑制:売れる場所で売り切り、粗利益を確保
|
|
|
|
(7)PB・JB・キャラクター商品の組み合わせ:機能、品ぞろえ、話題性によって来店動機を多層化
この7項目が連動することで、仕入れから販売までのコストと在庫ロスを抑えています。
主力のしまむら業態では、2026年2月期の既存店売上高が前期比で4.4%増えました。内訳を見ると、客数が4.1%増、客単価は0.3%増です。平均単価は1.2%上がったものの、1人当たり購入点数は1.0%減っています。商品価格を大きく引き上げて売り上げをつくったというより、来店する人を増やしたことが成長の中心とみてとれます。
この傾向は続いています。
2027年2月期第1四半期は、平均単価が0.7%低下する一方、既存店客数が6.4%増え、全体の営業利益も16.8%増加しています。単に価格を安く見せるのではなく、仕入れ、在庫移動、物流、値下げ抑制を連動させ、低価格でも利益を残している点にしまむらの強さがあります。
値上げが相次ぐ市場では、価格を引き上げすぎて顧客が離反しないことが大前提です。この鉄則を同社は着実に押さえています。
●なぜ、しまむらは多くの人を引き付けるのか?
多くの人がしまむらに来店する理由の一つが、プライベートブランド(PB)の「CLOSSHI」です。しまむら事業における2026年2月期のPB比率は25.1%、PB売上高は7.7%増えています。中でも保温素材を使った「FIBER HEAT」は28.6%増と大きく伸びました。PBは品質や機能を説明しやすく、他社と単純な価格比較をされにくい商品です。原材料費が上がる局面でも、価格以外の「選ばれる理由」をつくれます。
しまむらは「JB」も手掛けています。これはサプライヤーと共同開発するブランドで、PBとは異なるテイストや年代別の需要を取り込む役割を担います。さらに、キャラクター商品やインフルエンサーとの共同企画は売り場に変化を与え、若い顧客や目的買いの客を呼び込んでいます。2027年2月期第1四半期は、しまむら事業でキャラクター商品の売上高が22.1%増えました。
機能性を訴求するPBが日常需要を取り込み、JBが品ぞろえに幅を持たせ、キャラクター商品が話題を生み、来店頻度を高める。この組み合わせによって「いつ行っても同じ」という印象を薄めています。
しまむらは、アベイル、バースデイ、シャンブルといったブランドも展開し、それぞれ若年層向け、ベビー・子ども用品、雑貨へと需要を分けています。2026年2月期の売り上げは前期比で、アベイルが6.6%増、バースデイが6.4%増、シャンブルが11.7%増でした。家族のライフステージや趣味に応じて接点を広げる構成になっています。
●しまむらはなぜ、とにかく安く商品を売れるのか
しまむらは企画から製造、販売までを一貫して手掛けるSPAではなく、サプライヤーから商品を仕入れて販売する「仕入れ型」を追求してきました。約600社と長期的な関係を築き、各社が持つデザイン、商品企画、生産管理のノウハウを活用しています。自社で全てを抱え込まず、取引先の専門性を組み合わせて多品種の商品をそろえるモデルです。
その関係を支える仕組みが、完全買取です。サプライヤーが商品センターへ一括納品した後、しまむらは商品を返品しません。しまむらが在庫リスクを負う一方、サプライヤーは返品に伴うコストや販売後の不確実性を抑えられます。発注量の大きさだけで価格を下げるのではなく、双方のコストを減らす取引条件を整えている点が重要です。
商品は本社のバイヤーが全店舗分を一括して仕入れています。「セントラルバイイング」と呼んでいるモデルで、多店舗分の発注をまとめることでスケールメリットが働き、仕入れコストを抑えられます。ただし、大量に買い取るだけでは在庫リスクが膨らみます。そこで、在庫管理と物流を一体で運用する力が必要になります。
しまむらは国内10カ所の自社運営商品センターを持ち、商品を各店舗へ配送しています。販売データを見ながら担当者が店舗間で在庫を移動させます。ある店で動かない商品も、別の商圏では売れる可能性があり、値下げする前に売れる場所へ移せれば、粗利益を残しやすくなります。
実際、2026年2月期のしまむら業態の値下げ率は6.2%で、前期から0.2ポイント改善しました。わずかな差に見えますが、しまむら業態の売り上げは5000億円を超える規模と考えると、インパクトは小さくありません。低価格を続けながら利益を確保する上では、仕入れ値を数円下げる努力と同じように、値下げ対象になる在庫を減らすことが効きます。
●しまむらの店舗運営を支える「スゴい制度」とは?
低価格企業では、コスト削減が現場の負担増につながることがあります。しまむらは業務を標準化・単純化・専門化・仕組化する「4S」を掲げ、店長1人とパート社員を中心に店舗を運営してきました。本部が作業手順を統一することで、店舗ごとの経験や勘への依存を減らし、教育時間も抑えています。
注目したいのは、標準化が固定されたマニュアルで終わっていない点です。同社には「改善提案」という仕組みがあり、従業員から年間約2万件の改善提案が寄せられているとのことです。現場の小さな工夫を集め、効果があれば全店の標準へ変え、マニュアルが常にブラッシュアップされていくサイクルなのです。全国規模のチェーンでは、1店舗で数分の短縮でも、全店に広げれば大きな生産性向上になります。現場発の改善と全社標準化が循環している点に、模倣しにくさがあります。
販促の内製化も同じ考え方で捉えられます。2027年2月期第1四半期の広告宣伝費は売上高の1.6%で、前年同期と比較して7.5%減りました。同社は、デジタル販促の推進とコンテンツ制作の内製化を要因として挙げています。会員向けメールの開封率は53.7%、開封者のうち来店した人の割合は19.3%など、顧客の反応を数値化し、店舗への来店に軸を置いていることが見てとれます。
しまむらのEC売上高は2026年2月期に196億円となり、全社売上高に占める割合は2.8%です。2027年2月期第1四半期のEC売上高は53億円で前年同期から30%も増え、店舗受取比率は88.3%です。顧客はオンラインで商品を探し、近くの店で受け取ります。店舗受け取りはECから実店舗への送客となり、受け取り時に店内の商品を見てもらう接点も生みます。
全国に2000店舗以上も広がるグループのネットワークが配送の受け皿となり、新たな購買を生む接点にもなっています。郊外を中心とする店舗網が、顧客獲得コストや配送負担を抑える資産として働いているわけです。
●しまむらが好調なのは「物価高」だけが理由ではない
今回の内容をまとめると、しまむらの好調を「物価高によって低価格店が選ばれた結果だ」と考えるだけでは、本来の価値を見落とします。低価格を維持しながら客数を増やし、PB・JB・キャラクター商品で来店理由をつくり、完全買取の商品を自社物流と店舗間在庫移動で売り切る。標準化された店舗運営でコストを抑える。これらが連動した結果、値下げ率や在庫ロスを抑えながら利益を確保できているのです。
小売業の価格競争力を長く維持するには、売れ残り、作業時間、物流費、広告費といった顧客に見えないコストを減らす必要があります。その成果を価格へ戻すことで客数が増え、規模の効果を次の改善へ再投資できます。売上高7000億円という節目は、しまむらが「安さ」を継続できる経営の仕組みを築いてきたことを示しています。
最後までお読みいただき、ありがとうございました。
(佐久間俊一)
|
|
|
|
このニュースに関するつぶやき
-
昔勤めてた会社のお得意さんやったなぁ。何人か転職して来た人も居たなぁ。まぁ、その会社は潰れてしまったけど。
-
 0人
 0件
-
|
|
|
|
Copyright(C) 2026 ITmedia Inc. All rights reserved. 記事・写真の無断転載を禁じます。
掲載情報の著作権は提供元企業に帰属します。

 トレンド


