


早く退職したいが、子ども3人の教育費が心配
皆さんから寄せられた家計の悩みにお答えする、その名も「マネープランクリニック」。今回のご相談者は51歳、男性の公務員の方です。職場で部下からフキハラを受け、それがきっかけで、職場では降任(降格)。うつ病も発症。今は働くことに自信がなくなり、完全なリタイアを希望しています。一方で、3人の子どもの教育費を貯められるかどうか……。ファイナンシャル・プランナーの井戸美枝さんがアドバイスします。
相談者
マンタさん(仮名)男性/51歳/公務員
関東/持ち家・一戸建て
家族構成
妻(51歳、パート)、長女(19歳・下宿)、長男(17歳)、次女(15歳)相談内容
部下からフキハラ(不機嫌ハラスメント)を受け、うつ病を患い、数年前に降任した。日々仕事で気が滅入るので早く退職したいが、子ども3人にこれからもっとお金がかかる。現状、収入の不足分は投資利益から補てんしている。家計収支データ
「マンタ」さんの家計収支データは図表のとおりです。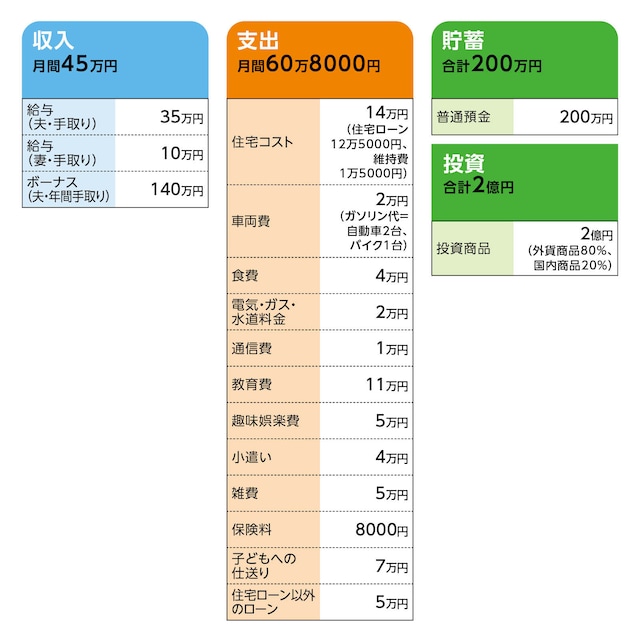
家計収支データ補足
(1)各種ローンの内容・住宅ローン/残債2500万円、完済は夫70歳、変動金利1.4%
・自動車ローン/残債400万円、完済は夫66歳、変動金利2%
・ソーラーローン(太陽光発電)/残債10万円、半年後完済、変動金利2%
・教育ローン/残債100万円、変動金利2%(第1子卒業までは利払いのみ)
(2)ボーナスの主な使いみち
住宅の固定資産税15万円、自動車の維持費29万円、年払い保険料(毎月の保険料に含まれないもの)12万円、ボーナス払い分の自動車ローン28万円、家族旅行200万円(毎年実施、費用/1人30万〜50万円)
(3)月額教育費の内訳と今後の希望進路
・長女/0円、大学院進学予定
・長男/9万円(学校費用1万円、進学塾8万円)、私立大文系希望
・次女/2万円(学校費用2万円)、私立大文系希望
(4)金融資産について
20代後半から消費を抑え、収入の多くを投資に回していたことが理由。また現在、相続対策で妻、子に暦年贈与を行っているため、金融資産は家族全員の保有総額となる。生活費は生活費の補てんに利用。
|
|
|
|
退職時期は、父が無職になると家族が不安になることが心配だが、うつ再発の可能性もあり、その前には退職をしたいと考えている。退職金は約1000万円なので、長男の大学入学が現実的。退職後はフルリタイアを希望。再就職はアルバイトでも体調的、精神的に難しいため。老齢年金額は、年215万円ほど。
(6)クルマの買い替えについて
今後10年間、2〜3年スパンで買い替えを想定。
(7)うつ病の発症について
職場で部下からフキハラを受け、精神的に追い込まれ、休職と復職を繰り返すことに。同期では出世頭だったものの降任。以前は年収1000万円近くだったがその後は減収となり、現在は850万円ほど。現在、治療を継続。通院は月1回。抗うつ剤と睡眠薬を服用。
FP井戸美枝からの3つのアドバイス
アドバイス1:退職後、年金受給までの生活費がポイントアドバイス2:老後のお金は計算上、足りる
アドバイス3:ローンは全て完済し、新たにローンは組まない
アドバイス1:退職後、年金受給までの生活費がポイント
「早く仕事を辞めたい」というご相談です。希望時期は、ご相談者のマンタさんが「うつ病を発症する前」とのこと。ただ、発症時期そのものが不確定ですので、より早めの「今年度末」とします。また、今年度末を半年後とし、収支はその間、今と変わらない設定で考えてみます。
|
|
|
|
毎月の収支は15万8000円のマイナス。ボーナスは、その支給額も、そこから捻出する支出額も、年間の1/2とすれば、70万円のマイナス。これらは、総額2億200万円の金融資産(投資商品の今後の評価額の変動は考慮せず)から取り崩すことになります。これに、収入として退職金1000万円(定年まで勤務した場合の金額かどうかは不明ですので、この金額のまま試算)を加えた2億1040万円が、退職時に保有する金融資産です。
退職後は、アルバイトであっても新たに働くことには不安があるため、完全リタイアとします。老齢年金の受給は13年後(来年度末で52歳になったとする)。その間、マンタさんは無収入です(利息、配当金などは考慮せず)。
この間の家計収支ですが、3人のお子さんにかかる支出が流動的です。したがって、概算ではありますが、以下のように考えます。
まず、今後発生する教育費ですが、毎月の支出に含めず、最後に総額を差し引きます。ご長女は大学院進学で約600万円(仕送りを含む)、長男、次女の方はともに私立文系の大学進学として600万と850万円とすれば、3人の合計が2050万円。さらに、それ以外にかかる費用(通学費、学校外活動費、他)を加算。また、一定の物価高も考慮して、3人で計3000万円としました。
|
|
|
|
次にボーナスからの支出で、判断が難しいのが家族旅行費。これも家族構成で変わるので、13年間の平均を今の半分=100万円。保険料などのほかの支出も加えて年間180万円。これで年間の総支出は約700万円。
一方、収入としては、奥さまによる年間120万円。結果、毎年580万円のマイナスとなり、13年間で7540万円のマイナスとなります。
これに先の教育費の総額と、自動車の買い替えを「10年間で2、3回」とありますから、ここでは3回とします(1回800万円と仮定)。さらに住宅コスト(住宅修繕、住宅機器の買い替えなど)として300万円、これら全ての合計は、13年間で1億3240万円。これを退職時点での保有資産から差し引くと、7800万円。これが、65歳になった時点での保有資産=老後資金となります。
アドバイス2:老後のお金は計算上、足りる
では、老後資金として7800万円は足りるかどうか。マンタさんもここがご心配だと思います。そこでまず、マンタさんの老齢年金ですが、データでは215万円。今年度末の退職となると180万円程度になるかと思います。
奥さまの老齢年金の受給額は不明ですが、ここでは年間80万円とします。したがって、ご夫婦の合算で、手取りで230万〜240万円。月額はおよそ19万円となります。
一方、老後の生活費ですが、教育費のほか、ローンの支払いもほぼ終えるので、それ以外の支出が今と同じなら、月25万円ほどで済みます。また、ボーナスから捻出していた支出は徐々に減っていくものが大半。多めに見ても年間100万円あれば十分でしょう。月割りで8万円程度。つまり、必要な生活費は33万円。今後のインフレ率は予想できませんが、仮に平均40万円程度とします。
老後期間を65歳から30年とすれば、準備した老後資金は月割りで約22万円。老齢年金を加えて月41万円となり、生活費の目安である40万円と、ほぼ見合います。計算上、老後資金は足りることになります。
アドバイス3:ローンは全て完済し、新たにローンは組まない
ただし、ここまでの試算には、前提があります。長生きリスクと介護リスクを考慮していないこと。特に後者では、入所金も含めコストが高い施設を希望すれば、老後資金が大きく減る可能性があります。
そういったリスクを資金的にカバーするなら、早めに支出削減を行う。退職前にはすでに見直しが家計に反映されているよう進められれば、より効果的です。
具体的な見直しですが、支出データを見れば、いくつか気になる点があります。
まずは、複数のローンを抱えていること。単純に「もったいない」と感じます。ローンを利用して、より多くの資金を投資すれば、ローンの利払いを上回る利益を得られる。そういう見方も確かにあります。しかし、確実にそうなる保証はどこにもありません。対して、ローンの利払いは確定しています。
したがって、住宅、自動車、教育のローン、全てすぐに完済を。残債は計3000万円。この資金が一度に手元から減っても、困ることはほぼありません。それどころか、利払い分が減り、結果的に老後資金の上積みにつながります。また、住宅ローンは完済時期が70歳と長く、変動金利の利率に今後の上昇の可能性があることで、よりリスクを感じます。
同時に、今後新たにローンを組むことは避けます。特に金利が高い自動車ローンは利用しない。現金購入が難しいものは購入をやめる。そういう意識が必要です。
次に、ローン以外の支出の見直しも進めたい。家族にとって優先順位の低い費目、削りやすい費目から着手されればいいですが、現在、小遣いと雑費、趣味娯楽費の合計が14万円。まずは、ここから見直してもいいのでは。加入されている就業不能保険の必要性もないでしょう。
また、ボーナスから捻出している家族旅行費は、ボーナスを超えるほどの金額に達しています。マンタさんが無収入となる家計では、大きな負担。家族の楽しみであることは理解できます。それでも、老後資金をより増やすなら、この部分のコストカットは欠かせません。自動車の買い替えも、必要とは思いますが、予算額を下げるといった工夫は効果的です。
最後は金融資産です。現在、貯蓄と投資のバランスは99対1。偏っているというより、全額投資の状態です。もちろん、現在の資産はマンタさんが投資によって大きくしたもの。その経験や知識は確かでしょう。それでも、投資リスクは抱え過ぎなのでは。特に、全体の80%を占める外貨商品には、為替リスクが加わります。
今後のインフレの進行に対応するため、投資は継続すべきでしょう。しかし、退職後も生活費、教育費用はかかり、それらは投資資産に大きく依存している状態です。必要な資金は、投資商品を徐々に利確しながら、安全な金融商品に振り分けていくことが重要と考えます。
相談者「マンタ」さんから寄せられた感想
このたびのご相談に対しまして、かくも細かく私自身の境遇を分析の上フォローしていただけましたこと、まずもって驚いておりますとともに深い感謝の念を持っております。私にとって全く未知であった老い先のマネープランまでお示しいただけたことで、大変心にゆとりを感じることができました。心が健康であるうちに職を辞し、子どもや社会のために余生を過ごしていきたいと思います。ローンの残債は3000万円ほどあり金利も変動であることから確かに不安を持っておりました。外貨建ての投資で膨らんでいた資産はこの2カ月でローンの残債分ぐらい減少してしまったこともあり、時は巻き戻せないですが、早くアドバイスに従い一括返済していたら……と思ってしまいます。一方で、虎の子の資産の投資先を日本円キャッシュ主軸に変えるのも怖いと思ってしまいます。
いずれにしても人生後半戦はまずは心の健康を大切にし、そこからまた、何かしら公の役に立てる道を探していきたいと思います。ありがとうございました。
教えてくれたのは……井戸美枝さん
シニアライフ研究家、CFP®、社会保険労務士。講演や執筆、テレビ、ラジオ出演などを通じ、生活に身近な経済問題をはじめ、年金・社会保障問題を専門とする。社会保障審議会 企業年金・個人年金部会委員歴任。国民年金基金連合会理事。「難しいことでもわかりやすく」をモットーに数々の雑誌や新聞に連載を持つ。『知らないと増えない、もらえない妻のお金新ルール』(講談社)『ゼロ活 お金を使い切り、豊かに生きる!』(扶桑社)『私の老後のお金大全』(日経BP社)など累計刊行96万部。最新の書籍『図解でわかる 定年前後にやるべきこと大全』(エクスナレッジ)も好評発売中。YouTubeチャンネル『All About マネー【プロと学ぶお金のキホン】』においても、シニアライフの知恵を動画内で解説。最新動画『【年金繰上げ繰下げどっちがおトク?】今さら聞けない家計のギモンにお答えします!』を発信中!
取材・文/清水京武
(文:あるじゃん 編集部)

 0件

 コラム


