


個人向け国債・変動10年を「金利1.95%」で100万円購入すると、半年後にもらえる利息はいくら?
個人向け国債・変動10年を100万円購入した場合の6カ月後の利息を計算してみましょう。【半年後にもらえる利息】
・100万円×1.95%×1/2(半年間であるため)=9750円
実際は、受け取った利息から、税率20.315%分の「1980円」が差し引かれます。税率の内訳は、「所得税および復興特別所得税15.315%と住民税5%」です。
したがって、100万円分を購入すると、最初の利払い日に受け取る半年分の利息は税引き後で「9750円−1980円=7770円」となります。
参照:変動10年「第198回債」 財務省
個人向け国債は3種類。最も購入されているのは「固定5年」
個人向け国債は、日本国が発行する個人向けの国債で、1万円単位で購入できます。個人向け国債には、「変動10年」「固定5年」「固定3年」の3種類があり、次の特徴があります。|
|
|
|
・固定5年:購入時の利率が5年間変わらない
・固定3年:購入時の利率が3年間変わらない
いずれも1万円から購入でき、元本割れがありません。さらに、適用利率には年0.05%の最低金利が設定されています。
どの商品が選ばれている?
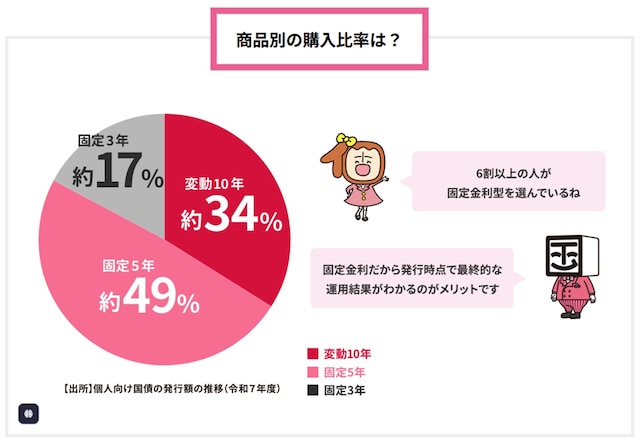
・固定5年:約49%
・変動10年:約34%
・固定3年:約17%
個人向け国債では固定5年が最も多く選ばれています。
変動10年と固定5年・3年、どう違う?
3種類の違いは、主に「金利が変わるか、変わらないか」です。変動10年は、半年ごとに適用利率が見直されます。基準金利に一定の割合を掛けて適用利率が決まり、現在の変動10年は基準金利×0.66で計算されます。適用利率には年0.05%の下限があります。
そのため、市場金利が上昇すれば、次の利子計算期間から適用利率が上がる可能性があります。反対に金利が低下すれば、適用利率も下がります。
|
|
|
|
変動10年が向いている人
変動10年が向いているのは、今後、金利が上昇することによる利益を得たい人です。例えば、「これからさらに金利が上がるような気がする。でも、いつ、どの程度上がるのかは分からない」と予測した場合、変動10年なら半年ごとに適用利率が見直されます。
固定金利の商品を買った後に金利が上昇しても、固定された利率は変わりません。一方、変動10年なら、金利上昇局面では、その恩恵を受けられる可能性があります。
固定5年・固定3年が向いている人
固定タイプは、購入時の金利を満期まで確保したい人に向いています。|
|
|
|
金利がこれ以上大きく上がらない、あるいは今後低下する可能性を考えるなら、現在の金利を固定できることがメリットになります。
まとめ
個人向け国債の変動10年・固定5年・固定3年のうち、どの商品を選ぶか迷ったときは、・このお金はいつ使うのか
・少なくとも1年間は使わないか
・今後の金利上昇に備えたいか
を整理して、今の自分に合ったタイプを選ぶことが大切です。
退職金などまとまった資金がある場合も、まず生活費や急な出費に備えるお金を確保し、そのうえで余裕資金を個人向け国債に回す。「安全だから全部国債」ではなく、使う時期に合わせて資金を分けることを心掛けましょう。
文:舟本 美子(ファイナンシャルプランナー)
会計事務所、保険代理店や外資系の保険会社で営業職として勤務後、FPとして独立。人と比較しない自分に合ったお金との付き合い方を発信。3匹の保護猫と暮らす。All About おひとりさまのお金・ペットのお金ガイド。
(文:舟本 美子(ファイナンシャルプランナー))

 コラム

